央行利率連10凍、第二戶房貸放寬7成|雙北房資產顧問解析2026房市六大重點
央行利率連10凍、第二戶房貸放寬7成|雙北房資產顧問解析2026房市六大重點
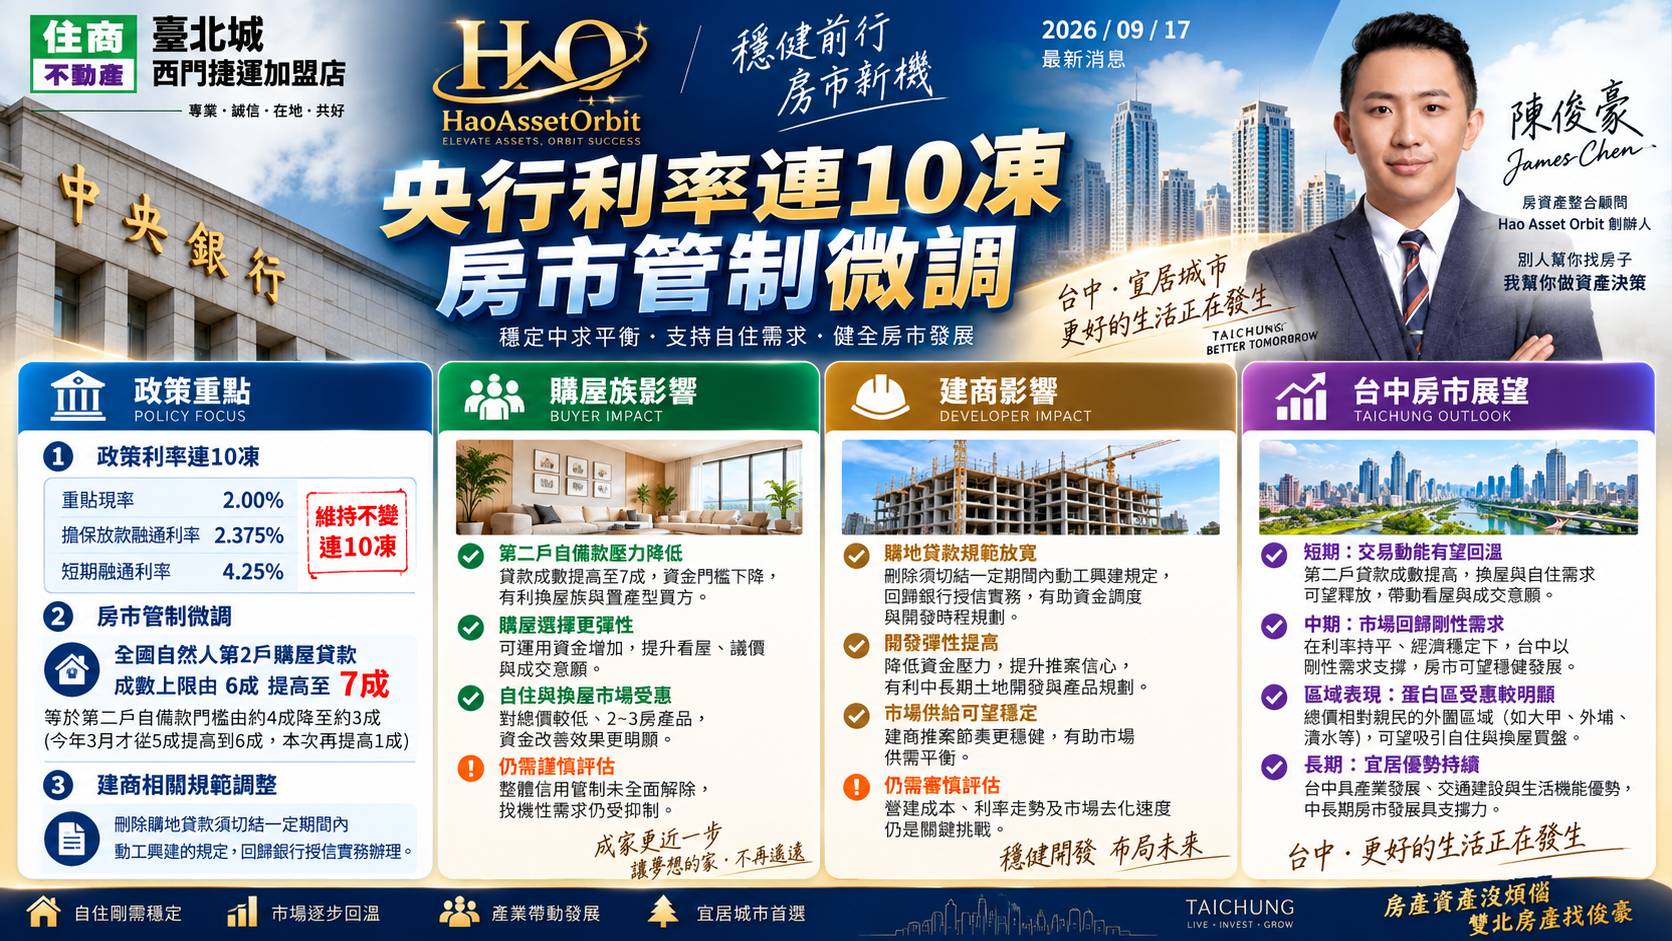
2026年房市政策持續調整,央行利率維持不變,同時第二戶購屋貸款最高成數由6成提高至7成, 對換屋族、自住需求與房市資金配置產生新的影響。
以雙北房資產顧問的角度來看,這一次政策變化並不等於房市全面鬆綁, 而是市場開始從全面緊縮,逐步轉向更精準的信用管制。 對準備購屋、換屋或重新配置家庭房產的人而言,真正需要判斷的, 已經不只是房價,而是貸款、現金流、區域需求與未來資產流通性。
政策放寬不等於房價全面上漲。2026年房市更應該先看成交量、資金條件與產品差異,再判斷價格趨勢。
一、第二戶房貸6成提高到7成,換屋族資金壓力下降
多一成房貸,可能就是數百萬元資金差距
第二戶購屋貸款最高成數由6成提高至7成,對原本卡在自備款的換屋族而言, 資金調度空間確實增加。
例如總價2,500萬元的住宅,貸款成數如果從6成提高至7成, 理論上的自備資金需求可能相差約250萬元。 但要特別注意,最高7成並不代表每一位購屋人都一定能貸到7成, 實際核貸仍會受到收入、負債比、信用條件、銀行鑑價與授信政策影響。
因此,不論尋找臺北房產顧問、臺北房資產顧問, 真正需要處理的都不只是「找到房子」,而是先確認家庭財務結構是否能承擔這項資產。
二、央行鬆一點,不代表房市全面解禁
2026房市仍處於選擇性信用管制環境
這次政策比較適合解讀為「房市管制微調」,而不是全面鬆綁。 第二戶貸款成數雖然增加,但市場資金仍受到銀行授信、鑑價與整體信用政策限制。
因此未來房市,我會優先觀察 成交量、議價空間、去化速度,最後才是房價。 市場可能先出現換屋需求回流與交易量變化,而不一定是所有行政區同步上漲。
三、雙北房市走向個案化,好物件與普通物件差距拉大
雙北房產顧問未來不能只會報實價登錄
雙北房市並不是一個完全相同的市場。 臺北市萬華、西門町、中正、大同、中山,到新北市板橋、中和、永和、新莊, 即使都屬於雙北生活圈,總價、屋齡、捷運條件、出租能力與買方結構仍有明顯差異。
對雙北房產顧問與雙北房資產顧問而言, 未來不能只看實價登錄單價,而應同時評估價格競爭力、地段、流通性、 出租能力、屋況、銀行貸款與未來轉售市場。
真正值得買的房子,不只是現在價格漂亮,而是未來還有人願意租、願意買、銀行也願意承作。
四、臺北與新北買房策略開始分化
臺北房產顧問看稀缺性,新北房產顧問看總價與供給
從臺北房產顧問和房資產顧問的角度來看, 臺北市成熟區域供給有限,捷運、生活機能、土地價值、屋齡與未來重建條件, 仍會是資產價值的重要支撐。
而新北房產顧問和房資產顧問則更需要關注區域供給、新案競爭、 捷運建設、人口移動及總價承受能力。
同樣2,000萬元的預算,在臺北可能選擇較小坪數與成熟區域, 在新北可能取得較大的居住空間與較新的產品。 沒有絕對哪一種比較好,關鍵是這項房產能否符合家庭未來5至10年的生活與資產目標。
五、萬華、西門町房市不能只看單價,更要看資產使用效率
萬華房產顧問、西門町房資產顧問要同時看出租與流通性
對萬華房產顧問、萬華房資產顧問而言, 萬華區內同時存在傳統住宅、老公寓、新大樓、小宅、店面與商用產品, 不同產品的市場需求與價格判斷方式完全不同。
西門町則更具商圈特性。 身為西門町房產顧問與西門町房資產顧問, 除了成交單價,更應同時評估捷運距離、租金行情、管理品質、觀光商圈、 小宅供給、未來接手買方及出售流通性。
買得到、付得起、租得掉、守得住,最後還賣得出去。
六、2026買房更應該先做房資產健檢
不是能貸7成,就代表應該貸滿7成
貸款成數增加,可以降低部分家庭的自備款門檻, 但同時也可能增加長期負債與每月房貸支出。
因此在購屋前,應先盤點房貸月付、家庭收入、固定支出、其他負債、 緊急預備金、裝修成本、持有稅費、出租收益, 以及未來出售、贈與、繼承與資產傳承的可能性。
Hao Asset Orbit 所強調的房資產思維,不只是預測房價, 而是協助家庭判斷:這一間房放進家庭資產結構之後, 究竟是在增加資產,還是在增加財務壓力。
Hao Asset Orbit|雙北房資產顧問
房市政策會改變、利率會改變、貸款成數也會改變, 但真正決定一項房產是否值得長期持有的, 仍然是地段、價格、流通性、現金流與家庭需求。
別人幫你找房子,我幫你做資產決策。
Hao Asset Orbit|陳俊豪 James Chen
房資產整合顧問
住商不動產 臺北城 西門捷運加盟店