企業主房產放公司還是個人名下?2026房產持有架構完整解析
企業主準備購買住宅、商辦、店面或投資型不動產時, 經常會遇到一個問題: 「房子登記在公司名下,是不是比較省稅?」
答案不是單純的「是」或「不是」。 房產的登記名義應依照 實際用途、持有時間、租金收益、公司營運需求、未來出售方式及資金最後要留在公司還是回到個人 共同判斷。
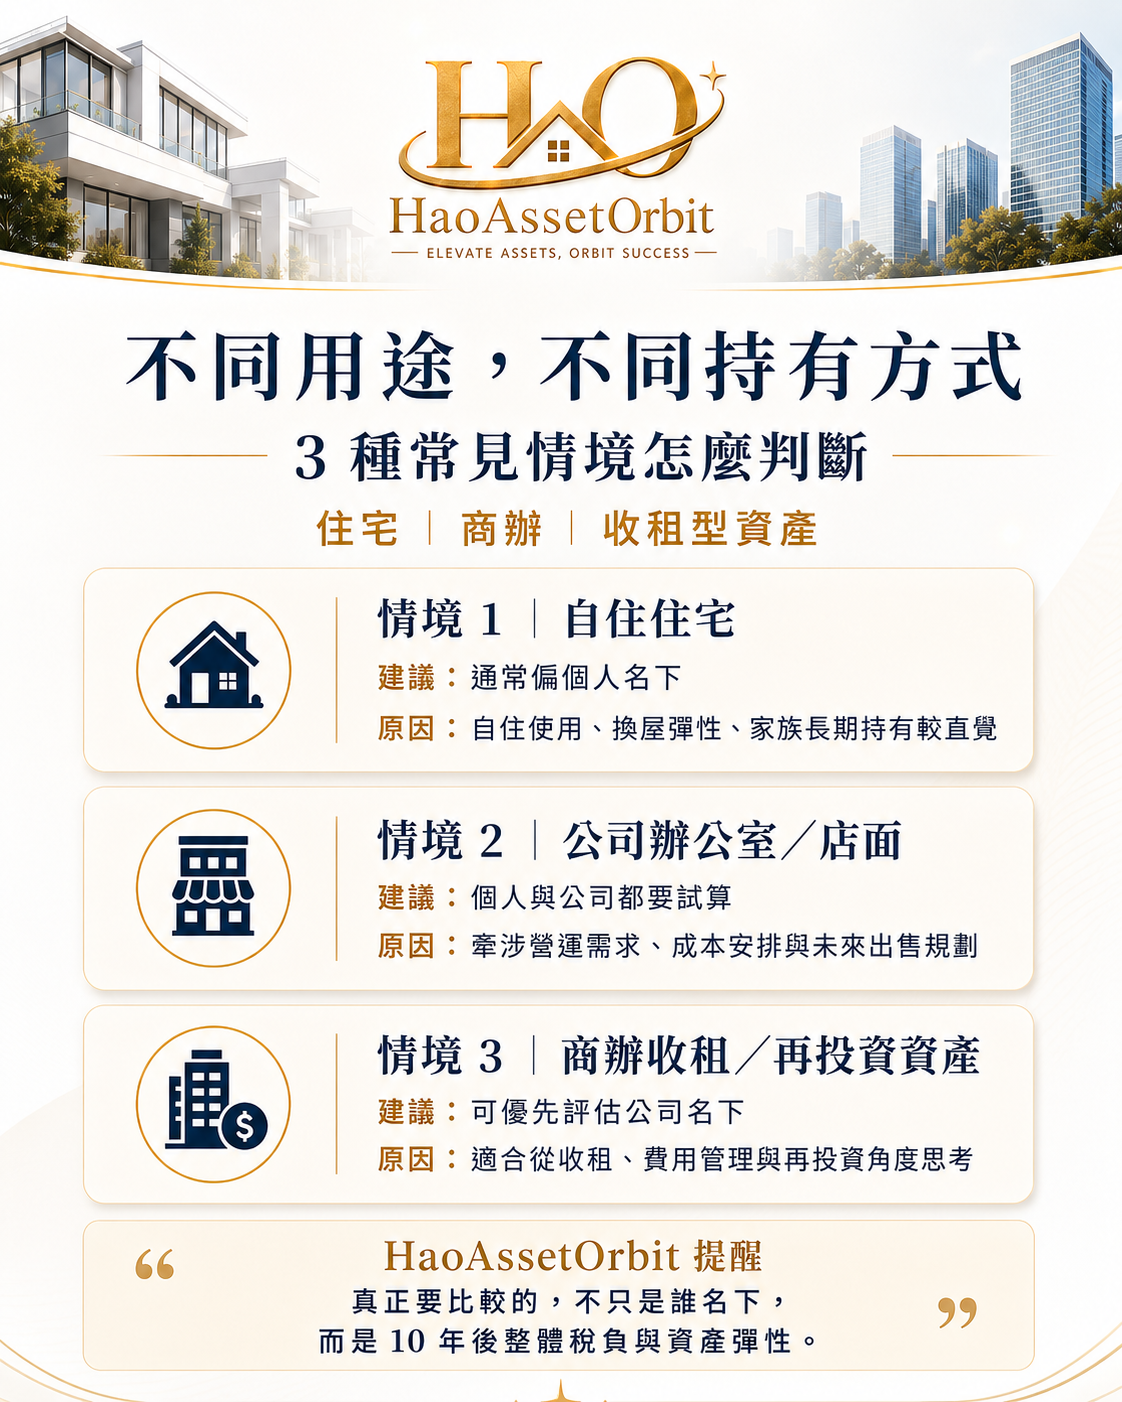
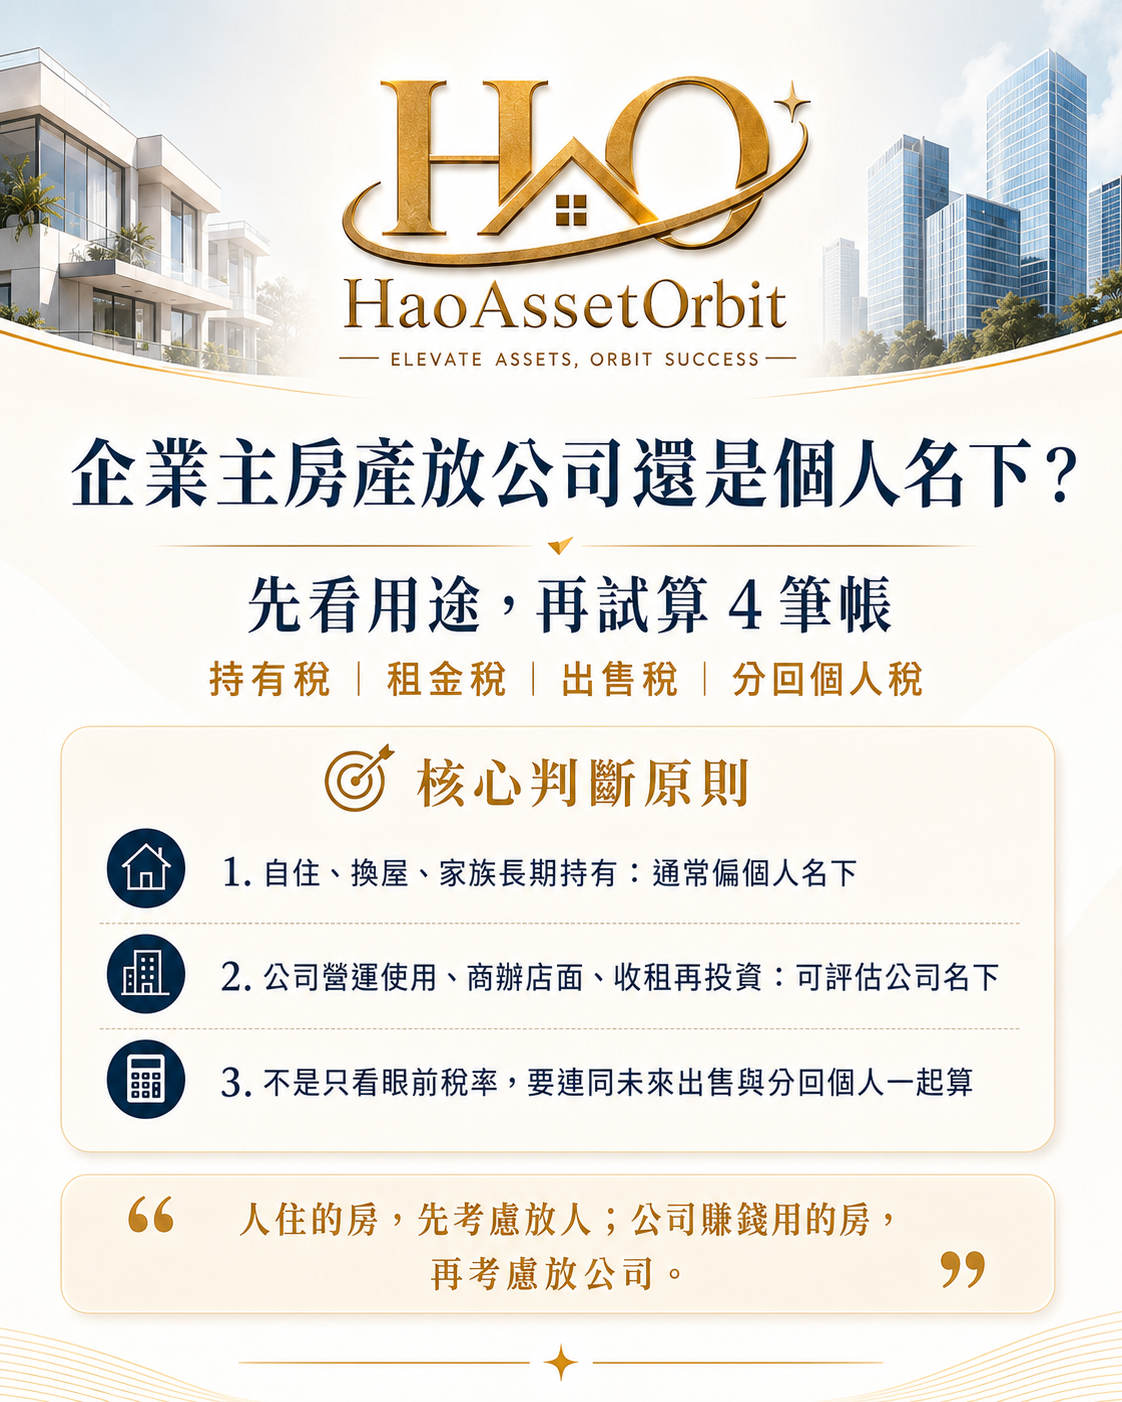
公司賺錢用的房,再評估放公司。
自住房產為什麼通常優先評估個人名下?
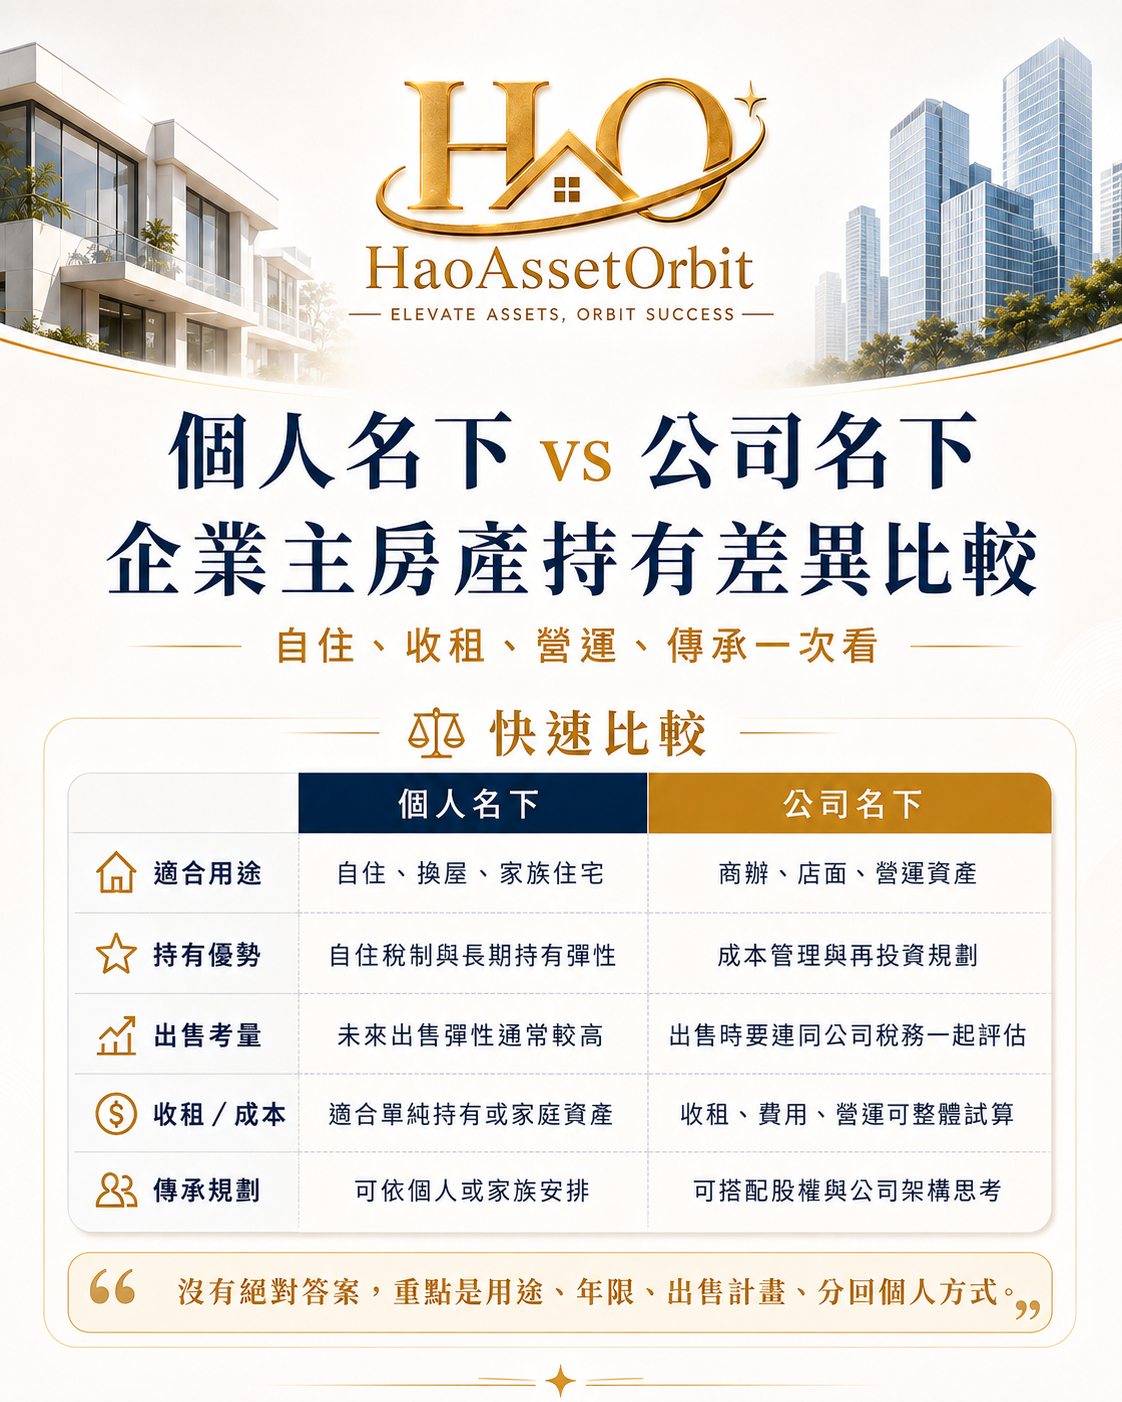
如果房屋主要供企業主本人或家人居住, 或預計作為長期家庭住宅, 通常應先比較個人持有的優勢。
原因之一,是符合相關條件的個人自住房地, 可以適用公司無法直接享有的自住相關制度。 例如符合自住房地優惠條件時, 房地交易課稅所得400萬元以下可免稅, 超過400萬元的部分適用10%; 一般個人持有房地超過10年出售, 亦有長期持有的稅率規定。
除了未來出售的所得稅, 持有期間的房屋稅、地價稅以及實際使用方式也必須一起考慮。 因此,一間預計住10年、15年甚至20年的住宅, 如果只因為「公司可以列成本」就直接登記在公司名下, 未必是對企業主最有利的安排。
哪些房產比較值得評估公司名下?
如果房產的主要用途是 企業總部、公司辦公室、商辦、店面、廠房、倉儲或長期出租資產, 公司持有就比較值得進一步試算。
公司持有的核心在於「營運」
這類房產本身具有生產或營運資產的性質。 例如公司購買辦公室後自行營業使用, 或持有商辦、店面長期出租, 在符合稅法與會計規定的前提下, 與營業相關的折舊、貸款利息、修繕、管理及營運成本, 可從企業整體財務角度進行規劃。
如果企業主未來還會持續購買第二間、第三間營業型不動產, 而租金或營運所得會留在公司繼續投入下一項投資, 公司持有架構的重要性就會提高。
公司名下不代表只繳20%就結束
不少企業主會直接比較: 個人綜合所得稅最高稅率與公司20%營利事業所得稅, 進而認為公司持有一定比較省。
但這種比較只計算了第一層。 公司賺到錢,不代表企業主個人已經取得這筆資金。 如果未來公司將盈餘分配給自然人股東, 還必須考量股東端的所得稅; 若盈餘留在公司,也需要檢視相關未分配盈餘規定。
公司端稅負 + 股東端稅負 + 未來房產退出成本。
公司出售房產,也要先算未來退出成本
房產持有架構不應只看「買進當下」, 而應在取得不動產時,就把未來出售一起考量。
一般符合房地合一新制的境內公司房地交易, 依持有期間不同, 原則上可能適用不同的房地交易所得稅率。 相較之下,個人長期持有及符合自住房地條件時, 則可能有不同優惠規定。
所以如果一間房產未來高度可能出售, 企業主應該在購買的第一天, 就把出售後真正可以留下多少淨資產一起試算。
個人房產移到自己的公司,不只是改名字
另一個常見問題是: 「房子已經在我個人名下,可以直接移到自己的公司嗎?」
法律上可以辦理移轉, 但自然人與公司屬於不同法律主體, 因此不是單純變更登記名稱。 實際移轉可能涉及房地交易所得稅、土地增值稅、 契稅、印花稅、登記費及其他相關成本。
尤其是已持有多年、取得成本較低, 但現在市值已大幅增加的不動產, 更應先試算移轉所產生的成本。
估算目前市值 → 計算移轉成本 → 比較公司持有成本 → 計算未來出售成本 → 最後決定是否移轉。
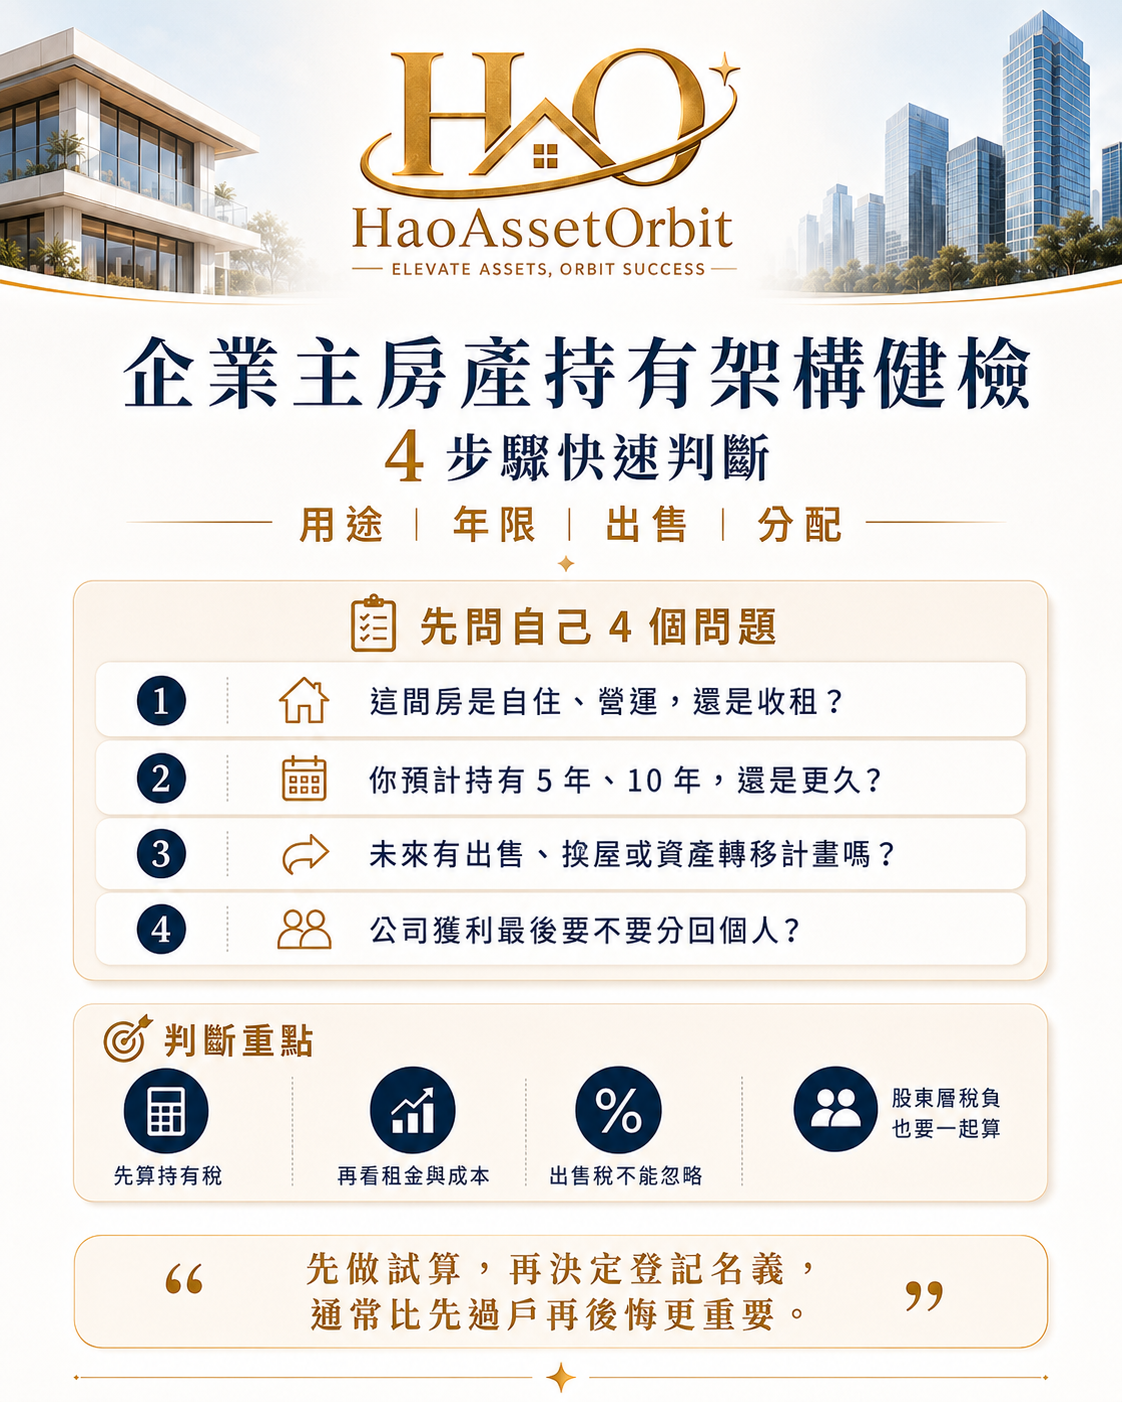
企業主買房,至少要算四筆帳
企業主真正要比較的是10年後留下多少資產
真正的房產持有規劃, 不應只問: 「今年哪一種方式繳的稅比較少?」
更重要的是: 「持有5年、10年甚至20年以後,哪一種架構留下來的淨資產比較多?」
因此,企業主至少應同步比較三種持有模式:
如果另外涉及贈與、繼承、股權安排、 家族共同持有或企業接班, 就更不應只比較「公司 vs 個人」, 而是需要把房產持有與家族資產傳承一起規劃。
Hao Asset Orbit|企業主房產持有架構健檢
房產不只是買賣問題, 更牽涉資產配置、現金流、稅務、融資與未來退出方式。 先了解這間房是拿來「住」還是拿來「生錢」, 再決定應該由誰持有。
了解企業主房產持有架構企業主房產持有常見問題 FAQ
企業主買房放公司名下一定比較省稅嗎?
不一定。公司持有房產是否較有利, 不能只比較公司營利事業所得稅與個人綜合所得稅率, 而應同時檢視房產用途、持有年限、租金收益、 未來出售計畫,以及公司獲利最終是否需要分配給自然人股東。
如果是不動產主要供企業主本人或家人居住, 通常應優先確認個人可以適用的自住相關制度; 若是不動產供企業營運、商辦出租或長期再投資, 公司持有才較值得深入比較。
企業主的自住房為什麼通常優先放個人名下?
主要原因是符合條件的個人自住房地, 可以適用公司無法直接享有的自住相關稅務制度。 除了房地交易所得稅之外, 持有期間的房屋稅與自用住宅用地地價稅, 也可能與一般營業或非自住用途產生差異。
因此,如果主要用途是本人或家人長期居住, 應先評估個人持有可以保留哪些優惠, 再與公司持有進行完整成本比較。
公司買商辦、店面、辦公室或廠房會比較適合嗎?
相較於自住房產, 商辦、店面、公司辦公室、廠房及營運據點, 確實更值得評估公司持有。
原因是這些不動產通常直接與企業營運相關, 可以把房產與折舊、融資、租金收入、修繕及營運成本一起管理。 如果收益未來仍會留在公司繼續投資, 公司持有架構的重要性會進一步提高。
不過仍應把未來出售不動產及盈餘分配給股東的稅負一起計算, 不能只看公司買進當下的成本。
公司出售房產時,要注意哪些稅負?
公司出售符合房地合一制度的不動產時, 應依房產取得日期、持有期間及交易型態確認適用規定。 持有時間不同,可能產生不同的房地交易所得稅率。
此外,公司出售後取得的資金如果最後需要再分配給自然人股東, 仍必須把股東端的稅負納入。 因此企業主規劃公司持有房產時, 最好在購買階段就同時模擬未來出售後真正可以留下多少淨資產。
個人名下的房子可以過戶給自己的公司嗎?
可以辦理,但自然人與公司是不同法律主體, 因此並不是單純把所有權人的名稱更改成公司。
實際移轉可能牽涉房地交易所得稅、土地增值稅、 契稅、印花稅、登記費以及其他相關成本。 對於已持有多年且增值較大的房產, 移轉前更應先計算現在移進公司的成本, 以及未來公司再出售或移轉房產的成本。
企業主如何判斷房子應該放個人還是公司名下?
較完整的方法,是同時比較房產整個持有週期, 而不是只看第一年的稅率。 至少應計算四項: 每年持有成本、租金與營運收益、 未來出售成本,以及公司資金最後回到個人手上的成本。
如果另外涉及贈與、繼承、股權安排、 家族共同持有或企業接班, 則應將傳承與股權架構一起納入分析。
簡單來說: 人住的房先評估個人持有; 公司賺錢用的房,再評估公司持有。 真正需要比較的是5年、10年甚至20年後, 哪一個方案留下來的淨資產較高。
資料參考:財政部、財政部稅務入口網等公開資訊。
內容提供:陳俊豪 James Chen|Hao Asset Orbit 房資產整合顧問
本文內容為一般房產持有架構與稅務資訊整理, 不構成特定個案的稅務、法律、會計或投資建議。 實際稅負應依房產取得日期、使用情形、所得狀況、 公司型態及最新法令,由會計師、地政士或相關專業人員依個案確認。